A primeira decisão jurídica de um grupo estrangeiro que pretende operar no Brasil é também uma das mais duradouras. A forma escolhida para entrar no país define quem responde pelas dívidas da operação, quais autorizações serão necessárias, como os lucros voltarão à matriz e o que acontecerá quando o investidor quiser vender, reorganizar ou encerrar o negócio. Trocar de estrutura depois de alguns anos é possível, mas costuma envolver custo tributário, novas licenças e renegociação de contratos.
Há quatro caminhos principais: constituir uma sociedade brasileira controlada pelo investidor, instalar uma filial da própria sociedade estrangeira, adquirir uma empresa brasileira em funcionamento ou formar uma joint venture com um sócio local. Os termos são frequentemente usados como sinônimos, mas descrevem situações jurídicas distintas, com consequências diferentes para o patrimônio e para a governança do investidor.
Subsidiária brasileira
Personalidade jurídica e limite de responsabilidade
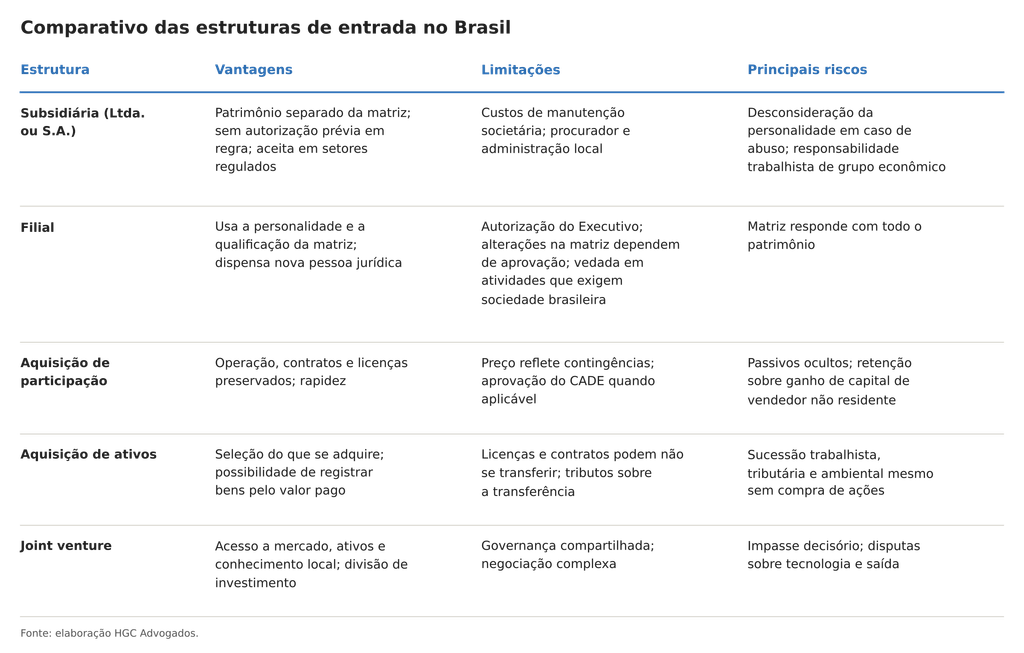
A subsidiária é uma sociedade brasileira, organizada conforme a lei brasileira e com sede de administração no país, cujo capital pertence total ou majoritariamente ao grupo estrangeiro. Ela tem personalidade jurídica própria e patrimônio separado do patrimônio da controladora. Em regra, o sócio responde apenas até o valor do capital subscrito, e as dívidas da subsidiária são pagas com os bens dela. Essa separação não é absoluta: a desconsideração da personalidade jurídica pode alcançar o sócio em casos de abuso, desvio de finalidade ou confusão patrimonial (art. 50 do Código Civil), e nas relações de trabalho e de consumo as hipóteses de responsabilização são mais amplas. Ainda assim, é a estrutura que melhor isola o grupo dos riscos locais.
Não se exige autorização governamental para que uma sociedade estrangeira seja sócia de uma sociedade brasileira, salvo em atividades com regra específica. Por isso a subsidiária é, na maior parte dos casos, a via mais simples e a mais aceita por bancos, órgãos reguladores e contrapartes.
Ltda. ou S.A.
A sociedade limitada tem custo de manutenção menor, regras de funcionamento mais flexíveis e permite que grande parte da governança seja definida no contrato social. A sociedade anônima, regida pela Lei nº 6.404/1976, é mais formal e mais cara de manter, mas oferece instrumentos que o investidor pode precisar: emissão de diferentes classes de ações, debêntures, conselho de administração com regras consolidadas e possibilidade de acesso ao mercado de capitais. A escolha depende menos de preferência e mais do plano de negócios: uma operação com sócio único e financiamento intragrupo funciona bem como Ltda.; um projeto com investidores financeiros, financiamento por emissão de títulos ou perspectiva de abertura de capital tende a exigir uma S.A.
Administração e sócios não residentes
O sócio estrangeiro precisa de inscrição no CNPJ e de procurador no Brasil com poderes para receber citações. Na S.A., a regra está no art. 119 da Lei nº 6.404/1976, e o administrador residente no exterior também deve manter representante no país para esse fim. Desde a Lei nº 14.195/2021, a lei societária deixou de exigir que os diretores sejam residentes no Brasil, o que facilita a nomeação de executivos da matriz. Na prática, porém, a operação diária costuma exigir ao menos um administrador presente no país, porque abertura de contas, assinatura de contratos e relacionamento com órgãos públicos dependem de quem esteja aqui.
Filial de sociedade estrangeira
Autorização do Poder Executivo
A filial, agência ou sucursal não é uma nova pessoa jurídica: é a própria sociedade estrangeira operando no Brasil. Por isso, o art. 1.134 do Código Civil exige autorização do Poder Executivo para que ela funcione no país. O pedido é processado pelo Departamento Nacional de Registro Empresarial e Integração (DREI), nos termos da Instrução Normativa DREI nº 77/2020, com atos constitutivos da matriz, deliberação sobre a abertura da filial, indicação do capital destinado às operações no Brasil e nomeação de representante com plenos poderes. Concedida a autorização, a sociedade deve arquivar os atos na Junta Comercial do local da filial e publicá-los, e qualquer alteração posterior do contrato ou estatuto da matriz também depende de aprovação para produzir efeitos no Brasil (art. 1.139 do Código Civil).
Responsabilidade da matriz e limites setoriais
Como a filial não tem patrimônio separado, a sociedade estrangeira responde com todo o seu patrimônio pelas obrigações assumidas no Brasil. A filial fica sujeita às leis e aos tribunais brasileiros quanto aos atos aqui praticados (art. 1.137 do Código Civil), e seu representante pode ser demandado e receber citação em nome da sociedade. Para o grupo, isso significa que um passivo trabalhista, ambiental ou tributário da operação brasileira se torna um passivo da matriz.
Há também limites práticos. Atividades como mineração dependem de empresa constituída sob as leis brasileiras, com sede e administração no país (art. 176, § 1º, da Constituição), e outorgas em setores regulados seguem lógica semelhante. Além disso, a filial carrega para o Brasil toda a governança da matriz: cada mudança societária relevante no exterior precisa ser refletida aqui. A filial costuma fazer sentido para atividades que dependem da personalidade da própria sociedade estrangeira, como certas operações financeiras, de transporte ou de engenharia em que a qualificação técnica da matriz é decisiva, e menos para implantação industrial.
Nacionalização: uma hipótese diferente
O art. 1.141 do Código Civil permite que a sociedade estrangeira autorizada nacionalize-se, transferindo sua sede para o Brasil, mediante nova autorização. A sociedade deixa de ser estrangeira e passa a ser regida integralmente pela lei brasileira. É uma operação rara, com efeitos societários e tributários também no país de origem, e não se confunde com a constituição de uma subsidiária, que é a hipótese em que se costuma usar, de forma imprecisa, a palavra “nacionalização”.
Aquisição de empresa brasileira
Quotas ou ações, ou ativos
Na aquisição de participação societária, o investidor compra quotas ou ações e passa a controlar uma sociedade que continua existindo, com seus contratos, licenças, empregados e passivos. É o caminho mais rápido para uma operação em funcionamento, porque preserva autorizações e relações comerciais, mas transfere ao comprador o risco de tudo o que a empresa fez antes. Na aquisição de ativos, o comprador escolhe o que leva: um estabelecimento, uma planta, uma marca, uma carteira de contratos. O controle sobre o que se adquire é maior, mas licenças nem sempre se transferem, contratos podem exigir anuência das contrapartes e a operação pode gerar tributos sobre a transferência dos bens.
O que se herda
Mesmo na compra de ativos, a sucessão de passivos não é eliminada. A alienação de estabelecimento empresarial torna o adquirente responsável pelos débitos anteriores regularmente contabilizados, com o alienante solidário por um ano (art. 1.146 do Código Civil). No campo tributário, quem adquire fundo de comércio ou estabelecimento e continua a exploração responde pelos tributos devidos até a data do ato, integralmente se o alienante cessar a atividade e subsidiariamente se ele prosseguir (art. 133 do CTN). Na esfera trabalhista, a mudança na propriedade ou na estrutura jurídica da empresa não afeta os contratos de trabalho (arts. 10 e 448 da CLT), e o sucessor responde pelas obrigações, com responsabilidade solidária do sucedido em caso de fraude (art. 448-A). Obrigações ambientais de recuperação de área degradada acompanham o imóvel e podem ser exigidas do novo proprietário. A exceção mais relevante é a aquisição de unidade produtiva isolada em recuperação judicial ou falência, que, nos termos da Lei nº 11.101/2005, ocorre livre de sucessão, desde que observado o procedimento legal.
Due diligence e alocação contratual de riscos
Por isso, a aquisição começa por uma auditoria jurídica que examine contencioso, regularidade tributária, passivos trabalhistas e previdenciários, licenças, contratos com cláusula de mudança de controle, propriedade intelectual, imóveis e questões ambientais. O resultado orienta o preço e o contrato. Riscos identificados podem ser tratados com ajuste de preço, retenção de parte do valor em conta vinculada, declarações e garantias do vendedor, obrigação de indenizar, condições precedentes ao fechamento e regras de pagamento condicionado a desempenho futuro. Em aquisições de participações detidas por vendedor não residente, o comprador deve ainda observar a tributação do ganho de capital do vendedor, porque a lei atribui ao adquirente ou a seu procurador a responsabilidade pela retenção e pelo recolhimento do imposto (art. 26 da Lei nº 10.833/2003).
Joint venture com sócio brasileiro
A joint venture combina o capital e a tecnologia do grupo estrangeiro com o conhecimento de mercado, as licenças ou os ativos de um parceiro local. Pode ser societária, com a criação de uma nova sociedade, ou contratual, por meio de consórcio ou contrato associativo. O documento central é o acordo de sócios ou de acionistas, que, arquivado na sede da companhia, vincula a própria sociedade quanto a voto, transferência de ações e direito de preferência (art. 118 da Lei nº 6.404/1976).
Os pontos que mais geram disputa são previsíveis e devem ser resolvidos antes da assinatura: quais matérias exigem aprovação de ambos os sócios, como se resolve um impasse, quem aporta recursos adicionais e o que acontece se um sócio não aportar, a quem pertencem a tecnologia licenciada e as melhorias desenvolvidas no Brasil, quais atividades cada sócio pode exercer fora da joint venture e como se dá a saída. Mecanismos de compra e venda forçada, direitos de venda conjunta, opções de compra e venda e cláusulas de arbitragem são comuns. Quando a saída ocorre sem regra contratual suficiente, a discussão tende a recair sobre a apuração de haveres, tema tratado em outra publicação do escritório.
Registro do investimento e operações de câmbio
Qualquer que seja a estrutura, o ingresso de recursos se submete à Lei nº 14.286/2021 e à Resolução BCB nº 278/2022. Aportes em dinheiro passam por contrato de câmbio; aportes com bens, créditos ou participações em outras sociedades, como na conferência internacional de ações, também precisam ser informados ao Banco Central. Empréstimos da matriz à operação brasileira são tratados como crédito externo, com regras próprias de informação, e sua eventual conversão em capital é um evento a ser registrado. Na aquisição de empresa já receptora de investimento estrangeiro, o histórico desse registro integra a auditoria, porque falhas anteriores repercutem sobre futuras remessas e reorganizações. As obrigações periódicas e os prazos estão descritos no artigo “Investimentos chineses no Brasil: quais são os desafios jurídicos para instalar uma empresa estrangeira no país?”, desta série.
CADE e autorizações setoriais
Aquisições de controle ou de participações relevantes, fusões, incorporações e certas joint ventures dependem de aprovação prévia do Conselho Administrativo de Defesa Econômica quando um dos grupos envolvidos teve faturamento bruto no Brasil de pelo menos R$ 750 milhões no ano anterior e outro, de pelo menos R$ 75 milhões (art. 88 da Lei nº 12.529/2011, com valores atualizados pela Portaria Interministerial nº 994/2012). O critério considera o faturamento dos grupos econômicos no país, e não apenas o da empresa-alvo. Em 2026, o Tribunal do CADE afastou interpretação que dispensava a notificação de operações internacionais com alvos de faturamento reduzido no Brasil, o que reforça a necessidade de testar os critérios caso a caso.
A operação sujeita a notificação não pode ser consumada antes da aprovação. A antecipação de atos de integração, como transferência de controle, troca de informações sensíveis ou ingerência na gestão do alvo, pode levar à nulidade dos atos e a multa de R$ 60 mil a R$ 60 milhões. Em setores regulados, há ainda anuências próprias: transferência de controle de concessionárias e autorizadas de energia, cessão de contratos de exploração de petróleo e cessão de direitos minerários dependem de manifestação da agência ou autoridade competente. O cronograma da operação precisa refletir essas aprovações. O tema é acompanhado pelas áreas de Direito Societário e Empresarial e Direito Regulatório e Setorial.
Efeitos tributários de cada estrutura
Não há estrutura com vantagem tributária automática. A subsidiária e a filial são tributadas no Brasil de forma semelhante quanto ao lucro, porque a legislação do imposto de renda equipara as filiais de sociedades estrangeiras às pessoas jurídicas nacionais. A diferença está nas bordas: a forma de devolver recursos à matriz, o tratamento de contratos intragrupo e as possibilidades de reorganização. Desde janeiro de 2026, lucros e dividendos remetidos ao exterior sofrem retenção de 10% de imposto de renda (Lei nº 15.270/2025), e os juros sobre capital próprio, retenção de 17,5% (Lei Complementar nº 224/2025), alíquotas que podem ser limitadas por tratados.
Na aquisição, a escolha entre comprar ações ou ativos tem efeitos próprios. A compra de participação pode gerar ágio, cujo aproveitamento fiscal após a incorporação depende dos requisitos da Lei nº 12.973/2014, inclusive da independência entre as partes. A compra de ativos permite registrar os bens pelo valor pago, mas pode atrair tributos sobre a circulação de mercadorias e sobre a transmissão de imóveis. Essas variáveis devem ser modeladas junto com a área de Direito Tributário antes da definição da estrutura, e não depois da assinatura. Os riscos tributários da operação já instalada são o tema do artigo “Os riscos tributários e trabalhistas da instalação de indústrias estrangeiras no Brasil”.
Como escolher
A estrutura adequada resulta de alguns critérios objetivos. A finalidade do investimento indica se a operação precisa de ativos e licenças existentes, que favorecem a aquisição, ou se pode ser construída do zero. O prazo de permanência pesa contra estruturas caras de manter em projetos curtos. A atividade econômica pode exigir sociedade brasileira, afastando a filial. A exposição patrimonial tolerada pela matriz favorece a subsidiária. A necessidade de parceiro local, por mercado, tecnologia ou acesso a ativos, aponta para a joint venture. E a possibilidade de saída futura recomenda estruturas com participações transferíveis e governança documentada.
Uma decisão bem fundamentada nessa fase evita que a estrutura escolhida por conveniência se transforme, alguns anos depois, no principal obstáculo à expansão ou à venda do negócio.