Em 2025, empresas chinesas confirmaram US$ 6,1 bilhões em investimentos no Brasil, distribuídos em 52 projetos, segundo levantamento do Conselho Empresarial Brasil-China (CEBC). O valor cresceu 45% em relação ao ano anterior e fez do país o principal destino do capital produtivo chinês no mundo naquele ano. Eletricidade e mineração responderam, juntas, por quase 60% do valor, seguidas pelo setor automotivo e pelo petróleo. Por trás de cada projeto há uma sequência de decisões jurídicas que se repete: que sociedade constituir, como registrá-la, que licenças obter, como contratar e trazer técnicos e como devolver o capital ao investidor no futuro.
Quando essas decisões são tomadas tarde, o custo aparece em forma de atraso de obra, perda de incentivo, autuação trabalhista ou tributação inesperada na remessa de lucros. Por isso o planejamento jurídico do investimento estrangeiro começa antes da escolha do terreno e da assinatura dos contratos de construção, e não depois da constituição da empresa.
Para onde vai o capital chinês no Brasil
O capital chinês nunca esteve tão espalhado pelo território. Em 2025, os projetos alcançaram 20 estados, seis a mais do que em 2024 e o maior número da série do CEBC. O Sudeste continuou na frente, com 32,5% dos projetos, mas perdeu 16 pontos percentuais em um ano; o Norte subiu para 26,7%, sua melhor posição histórica; Centro-Oeste e Sul ficaram com 14% cada; e o Nordeste, com 12,8%. O levantamento apresenta a distribuição regional apenas por número de projetos, e não por valor investido, e conta mais de uma vez os empreendimentos que atravessam vários estados, como linhas de transmissão e blocos de petróleo.
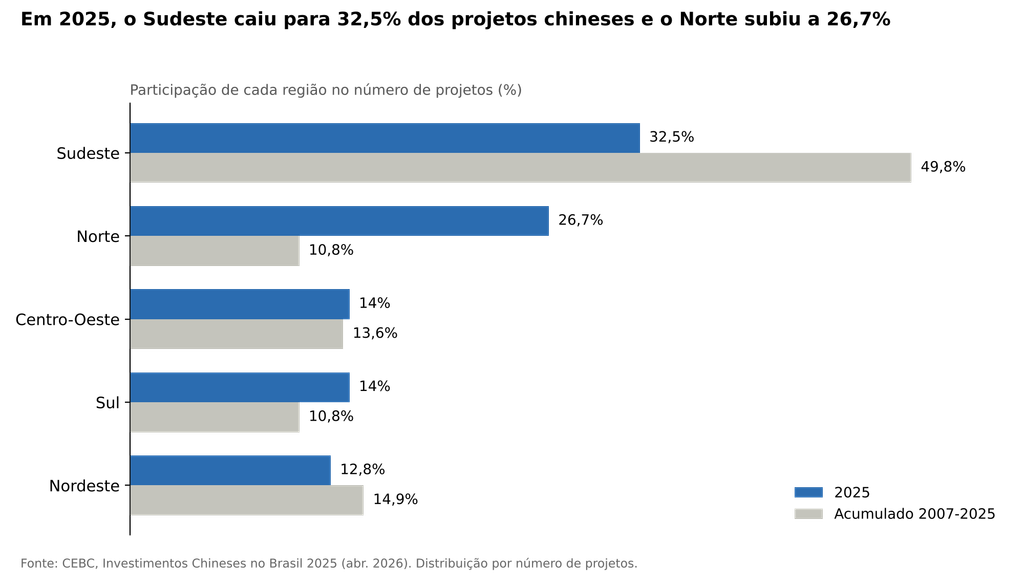
A comparação com o acumulado desde 2007 mostra que a dispersão é recente: historicamente, metade dos projetos chineses se concentrou no Sudeste.
Cada região atraiu um perfil diferente de projeto. No Sudeste, São Paulo liderou com 17 projetos, mais da metade em geração e transmissão de energia, ao lado de tecnologia, infraestrutura e indústria, e Minas Gerais somou 10, com destaque para mineração. No Norte, Pará e Amapá subiram no ranking com os nove blocos exploratórios adquiridos pela CNPC, em consórcio com a Chevron, na Foz do Amazonas, além de um projeto de mineração no Pará. No Sul, o Paraná concentrou cinco projetos, entre eles a associação da Geely com a Renault do Brasil, que prevê produção em São José dos Pinhais, e a fábrica de pneus anunciada em Ponta Grossa. No Centro-Oeste, Mato Grosso do Sul liderou com cinco projetos de eletricidade. No Nordeste, sete dos nove estados receberam projetos, e a Bahia, quarto estado no acumulado desde 2007, viu a BYD iniciar a produção de veículos em Camaçari; houve ainda a compra de minas de ouro na Bahia e no Maranhão pela CMOC e a aquisição da Mineração Vale Verde, em Alagoas, pela Baiyin Nonferrous.
Essa variedade tem consequência jurídica direta, porque cada perfil de projeto concentra riscos diferentes. Mineração e petróleo dependem de outorgas da União e de sociedade constituída no Brasil. Parques de energia no interior envolvem uso de terra rural e licenciamento estadual. Plantas automotivas e de eletrônicos concentram questões de importação, preços de transferência e relações de trabalho. E aquisições de ativos em operação, que responderam por 31,7% do valor investido em 2025, trazem consigo os passivos do alvo.
Há também uma ressalva metodológica que interessa a fornecedores, parceiros e governos locais. O CEBC classifica os projetos como “confirmados” ou “não efetivados”, e o próprio levantamento adverte que um projeto confirmado pode ainda estar em implantação. Em 2025, sete anúncios, que somavam US$ 2,76 bilhões, não se concretizaram no ano. Projeto anunciado, investimento comprometido, recurso efetivamente aportado e planta em operação são etapas distintas, e contratos firmados com base apenas no anúncio devem prever essa diferença.
Nacionalidade da empresa e nacionalidade do capital
A expressão “nacionalizar uma empresa estrangeira” costuma ser usada para descrever a abertura de uma empresa no Brasil por investidores de fora. Juridicamente, são coisas diferentes. Pelo art. 1.126 do Código Civil, é nacional a sociedade organizada conforme a lei brasileira e que tenha no país a sede de sua administração. Uma Ltda. ou uma S.A. constituída em Fortaleza por uma holding chinesa é, portanto, sociedade brasileira, ainda que 100% de seu capital pertença a estrangeiros. A nacionalidade da pessoa jurídica não se confunde com a de seus sócios ou controladores.
Desde a Emenda Constitucional nº 6/1995, que revogou o art. 171 da Constituição, não há mais uma categoria geral de “empresa brasileira de capital nacional” com tratamento privilegiado. Isso não impede que leis específicas deem atenção ao controle estrangeiro, como ocorre na aquisição de imóveis rurais. A nacionalização em sentido técnico é outra hipótese, prevista no art. 1.141 do Código Civil: a sociedade estrangeira já autorizada a funcionar no país transfere sua sede para o Brasil, mediante nova autorização. É caminho raro na prática e não deve ser confundido com a constituição de uma subsidiária.
A escolha do veículo de entrada
O investidor estrangeiro costuma escolher entre quatro caminhos: constituir uma sociedade brasileira sob seu controle; instalar uma filial da própria sociedade estrangeira, mediante autorização do Poder Executivo; adquirir uma empresa brasileira ou seus ativos; ou formar uma joint venture com um sócio local. Não existe uma estrutura superior em todos os casos. A subsidiária separa o patrimônio da matriz e é aceita em praticamente todos os setores. A filial dispensa uma nova pessoa jurídica, mas expõe a sociedade estrangeira de forma direta e enfrenta limitações em atividades que exigem empresa constituída no Brasil. A aquisição encurta o caminho até a operação, ao custo de herdar a história do alvo. A joint venture traz conhecimento local e acesso a mercado, mas exige regras sólidas de governança e saída.
A comparação detalhada entre essas estruturas, com seus efeitos sobre responsabilidade, governança e tributação, é objeto do artigo “Empresa estrangeira no Brasil: abrir uma subsidiária, instalar uma filial ou adquirir uma empresa brasileira?”, desta mesma série. Aqui, interessa o que todas elas têm em comum: a necessidade de regularizar o investidor, o investimento e a atividade.
Constituição e regularização da operação
Representação do sócio estrangeiro e documentos
O sócio pessoa jurídica estrangeira precisa de inscrição no CNPJ e de um procurador no Brasil com poderes para receber citações. Na sociedade anônima, a exigência está no art. 119 da Lei nº 6.404/1976; nas sociedades limitadas, decorre das normas de registro do Departamento Nacional de Registro Empresarial e Integração (DREI). A finalidade é garantir que o Estado e os credores brasileiros consigam alcançar o investidor sem recorrer a cartas rogatórias. Na prática, o procurador deve ser escolhido com critério, porque receberá notificações judiciais e administrativas em nome do grupo.
Os atos societários e os documentos de identificação da controladora precisam ser legalizados e traduzidos. Desde novembro de 2023, a China continental aplica a Convenção da Apostila da Haia, o que substitui a legalização consular pelo apostilamento e reduz prazos, mas não elimina a tradução juramentada. Esse trabalho documental costuma ser subestimado nos cronogramas e é um dos primeiros gargalos da implantação.
Beneficiário final
A Receita Federal exige que as entidades inscritas no CNPJ informem seus beneficiários finais, isto é, as pessoas naturais que, ao longo de toda a cadeia societária, detêm mais de 25% do capital ou dos votos ou exercem preponderência nas deliberações (art. 53 da Instrução Normativa RFB nº 2.119/2022). A informação é prestada no formulário digital e-BEF em até 30 dias da inscrição ou de qualquer alteração e, mesmo sem mudanças, deve ser confirmada anualmente, e declarações falsas podem configurar falsidade ideológica. A regra existe para fins de transparência fiscal e de prevenção à lavagem de dinheiro. Em grupos com holdings intermediárias em outros países, o levantamento dessa informação pode levar semanas. Para grupos estatais há uma particularidade relevante: entidades governamentais e fundos soberanos estrangeiros, e as entidades por eles controladas, são dispensados, e a obrigação não alcança a parcela do capital que detenham; a dispensa, porém, deve ser documentada e mantida à disposição da Receita. A consequência da omissão vai além de uma multa: a inscrição no CNPJ é suspensa e a empresa fica impedida de movimentar contas bancárias e obter empréstimos, ressalvadas as operações necessárias ao retorno do investimento.
Registro do investimento no Banco Central
O ingresso de capital estrangeiro é disciplinado pela Lei nº 14.286/2021 e regulamentado pela Resolução BCB nº 278/2022, que instituiu o sistema SCE-IED. A empresa receptora deve informar ao Banco Central, em até 30 dias, movimentações de valor igual ou superior a US$ 100 mil, como aportes de capital, capitalizações com bens ou créditos, distribuição de lucros e restituição de capital. Além disso, há declarações periódicas: quinquenal para receptores com ativos a partir de R$ 100 mil, anual a partir de R$ 100 milhões e trimestral a partir de R$ 300 milhões. Atrasos e informações incorretas sujeitam a empresa a multas que podem chegar a R$ 250 mil por infração, nos termos da Resolução BCB nº 131/2021.
A finalidade dessas obrigações é estatística e de controle dos fluxos de capital, mas o interesse do investidor é direto. O histórico informado ao Banco Central é a documentação que demonstrará, no futuro, a origem estrangeira dos recursos em reorganizações, vendas de participação e repatriações. Falhas nesse registro costumam ser descobertas apenas na saída do investimento, quando corrigi-las é mais caro.
Licenças, autorizações e limites à participação estrangeira
Licenciamento ambiental e licenças locais
Uma planta industrial depende de licenciamento ambiental, em regra conduzido pelo órgão estadual, além de licenças municipais de uso e ocupação do solo, auto de vistoria do Corpo de Bombeiros e, quando houver captação de água ou lançamento de efluentes, outorga de recursos hídricos. O regime ambiental passou por mudança relevante: a Lei Geral do Licenciamento Ambiental (Lei nº 15.190/2025) entrou em vigor em fevereiro de 2026, após a derrubada pelo Congresso de 52 dos 63 vetos presidenciais, e é objeto de ações diretas de inconstitucionalidade no Supremo Tribunal Federal (ADIs 7.913, 7.916 e 7.919). Para o investidor, isso significa que procedimentos e prazos podem variar conforme o estado e ainda podem ser afetados por decisões judiciais.
O licenciamento não é apenas uma etapa burocrática da obra. Licenças costumam ser exigidas por financiadores, condicionam a fruição de incentivos regionais e definem obrigações que acompanham o empreendimento durante toda a sua vida útil. O tema é acompanhado pela área de Meio Ambiente e Mercado de Carbono do escritório.
Atividades que exigem sociedade brasileira
Algumas atividades só podem ser exercidas por sociedade constituída no Brasil, o que afasta a filial como opção. A pesquisa e a lavra de recursos minerais, por exemplo, dependem de autorização ou concessão da União a brasileiros ou a empresa constituída sob as leis brasileiras, com sede e administração no país, conforme o art. 176, § 1º, da Constituição. Lógica semelhante aparece nas outorgas dos setores de petróleo e de energia elétrica. Há ainda atividades com limites constitucionais ou legais à participação estrangeira, como empresas jornalísticas e de radiodifusão. O Brasil não adota um mecanismo geral de triagem prévia de investimentos estrangeiros por motivo de segurança nacional; o controle ocorre setor a setor, o que torna indispensável um diagnóstico regulatório antes da constituição da empresa. O apoio a esse diagnóstico é conduzido pela área de Direito Regulatório e Setorial.
Imóveis rurais depois do julgamento do STF
A Lei nº 5.709/1971 limita a aquisição de imóveis rurais por estrangeiros e, em seu art. 1º, § 1º, estende essas restrições à sociedade brasileira da qual estrangeiros detenham a maioria do capital. A aquisição depende de autorização e está sujeita a limites de área por município e por nacionalidade, e o arrendamento rural segue o mesmo regime, por força do art. 23 da Lei nº 8.629/1993. Durante anos, a aplicação desse dispositivo foi contestada. Em 23 de abril de 2026, o Supremo Tribunal Federal concluiu, por unanimidade, o julgamento da ADPF 342 e da ACO 2.463, validou as restrições para empresas brasileiras controladas por estrangeiros e afirmou caber à União autorizar essas operações.
O efeito prático alcança projetos que não se veem como agrários. Parques eólicos e solares, frequentes no interior do país, costumam ocupar áreas rurais por arrendamento ou outros contratos de uso da terra; plantas industriais podem ser instaladas em zona rural; e operações de mineração envolvem a superfície. Nesses casos, a autorização deve entrar no cronograma, e a escolha do instrumento contratual deve ser analisada à luz do julgamento. Estruturas desenhadas apenas para contornar a lei, como a interposição de sócios brasileiros sem participação real, ficam expostas à nulidade do negócio.
Tributos e incentivos regionais
Uma sociedade brasileira controlada por estrangeiros é tributada como qualquer outra empresa nacional, com IRPJ e CSLL que somam, em regra, 34% sobre o lucro no regime do lucro real. Sobre o consumo, a empresa que se instala agora convive com a transição da reforma tributária: a CBS substitui PIS e Cofins a partir de 2027, e o IBS substitui gradualmente ICMS e ISS até 2033. Importações de máquinas, contratos de tecnologia e empréstimos da matriz têm tributação própria e se sujeitam às regras de preços de transferência. Desde janeiro de 2026, os lucros e dividendos remetidos ao exterior estão sujeitos a retenção de 10% de imposto de renda, nos termos da Lei nº 15.270/2025, o que altera cálculos de retorno feitos sob o regime anterior de isenção.
Nas áreas de atuação da Sudene e da Sudam, que abrangem o Nordeste, parte de Minas Gerais e do Espírito Santo e a Amazônia Legal, a redução de 75% do IRPJ sobre o lucro da exploração continua disponível para projetos aprovados até 31 de dezembro de 2028. O benefício, porém, depende de pleito, de enquadramento em setor prioritário e da apuração pelo lucro real, e a Lei Complementar nº 224/2025, que impôs redução linear de 10% em benefícios federais, criou dúvidas sobre sua extensão para novos pleitos. Incentivos estaduais de ICMS, por sua vez, estão programados para desaparecer com a extinção do imposto. Esses temas são desenvolvidos no artigo “Os riscos tributários e trabalhistas da instalação de indústrias estrangeiras no Brasil”, desta série, e acompanhados pela área de Direito Tributário.
Trabalho e implantação industrial
A fase de obra concentra os maiores riscos trabalhistas de um projeto industrial. A contratante convive com empreiteiras, montadoras de equipamentos e técnicos estrangeiros ao mesmo tempo, e responde subsidiariamente pelas obrigações trabalhistas das empresas que terceiriza, além de responder pelas condições de saúde e segurança quando o trabalho é prestado em suas dependências. A vinda de profissionais da matriz exige situação migratória compatível com a atividade efetivamente exercida: visitar um fornecedor, prestar assistência técnica e trabalhar na montagem de uma linha de produção são enquadramentos diferentes.
Na fase de operação, a empresa passa a se submeter à convenção coletiva da categoria, às normas regulamentadoras de segurança aplicáveis à indústria e às cotas legais de aprendizes e de pessoas com deficiência. O detalhamento desses riscos está no terceiro artigo da série e pode ser complementado pela área de Relações de Trabalho e Previdência.
Governança, integridade e dados
Grupos estrangeiros costumam operar no Brasil por meio de contratos intragrupo de fornecimento, licença de tecnologia, serviços compartilhados e financiamento. Esses contratos precisam existir por escrito, refletir a operação real e ser compatíveis com as regras de preços de transferência e, quando envolverem tecnologia, com as exigências de registro que viabilizam remessas e dedutibilidade. Contratos informais, comuns em fases iniciais, geram glosas fiscais e dificultam a defesa da empresa em disputas.
No campo da integridade, a Lei nº 12.846/2013 responsabiliza objetivamente a pessoa jurídica por atos lesivos à administração pública praticados em seu interesse, inclusive por intermediários. Projetos industriais envolvem licenças, incentivos e infraestrutura pública, o que amplia os pontos de contato com agentes públicos. Um programa de integridade, com diligência sobre parceiros, despachantes e fornecedores, é recomendação de governança e também fator considerado na dosimetria de eventuais sanções. Por fim, o compartilhamento de dados de empregados e clientes com a matriz no exterior configura transferência internacional de dados pessoais, sujeita aos mecanismos da Resolução CD/ANPD nº 19/2024, tema da área de Proteção de Dados Pessoais e Direito Digital.
O que define a viabilidade jurídica do projeto
A viabilidade jurídica de um investimento estrangeiro raramente depende de uma única norma. Ela resulta da compatibilidade entre a estrutura societária, a atividade regulada, a localização do empreendimento, o modelo de repatriação do capital e a forma de contratar a obra e as pessoas. Uma subsidiária bem constituída pode se tornar inadequada se o projeto depender de terra rural arrendada sem autorização; um incentivo regional pode se perder se a licença atrasar; uma estrutura de financiamento eficiente pode deixar de sê-lo diante da nova tributação de dividendos.
Na prática, três cuidados costumam fazer diferença. O primeiro é inverter a ordem habitual e fazer o diagnóstico regulatório e fundiário antes de constituir a empresa. O segundo é modelar o retorno do investimento com as regras tributárias e cambiais vigentes, e não com as que valiam quando o projeto foi aprovado na matriz. O terceiro é tratar licenças, incentivos e contratos de obra como itens do mesmo cronograma, com responsáveis e prazos. O apoio jurídico a essas etapas é prestado pela área de Direito Societário e Empresarial do HGC Advogados.